
Kilde: AleaSoft Energy Forecasting
AleaSoft Energy Forecasting, 22. april 2024. I den tredje uge af april steg priserne på de fleste større europæiske elmarkeder. Undtagelsen var det iberiske marked, som havde de laveste priser for ellevte uge i træk. Gas- og CO2-futures steg til priser, der ikke er set siden første halvdel af januar. Stigningen i efterspørgslen begunstigede også prisstigninger på elmarkederne. På Den Iberiske Halvø steg produktionen af vedvarende energi, hvilket var med til at presse priserne ned. Den 19. april nåede Spanien den højeste solcelleenergiproduktion i en april måned.
Solcelleanlæg, termoelektrisk solenergi og vindenergiproduktion
I løbet af ugen den 15. april steg solenergiproduktionen for tredje uge i træk på det spanske og franske marked sammenlignet med ugen før. Denne gang var stigningen 10 % i Spanien og 1,5 % i Frankrig. På den anden side registrerede de tyske, italienske og portugisiske markeder fald på henholdsvis 25 %, 9,2 % og 0,3 %.
Fredag den 19. april opnåede det spanske marked den højeste solcelleproduktion af solenergi i en aprilmåned i sin historie, med en generering på 154 GWh ved hjælp af denne teknologi.
For ugen den 22. april vil produktionen ifølge AleaSoft Energy Forecastings prognoser for solenergiproduktion stige i Tyskland, mens den vil falde i Italien og Spanien.
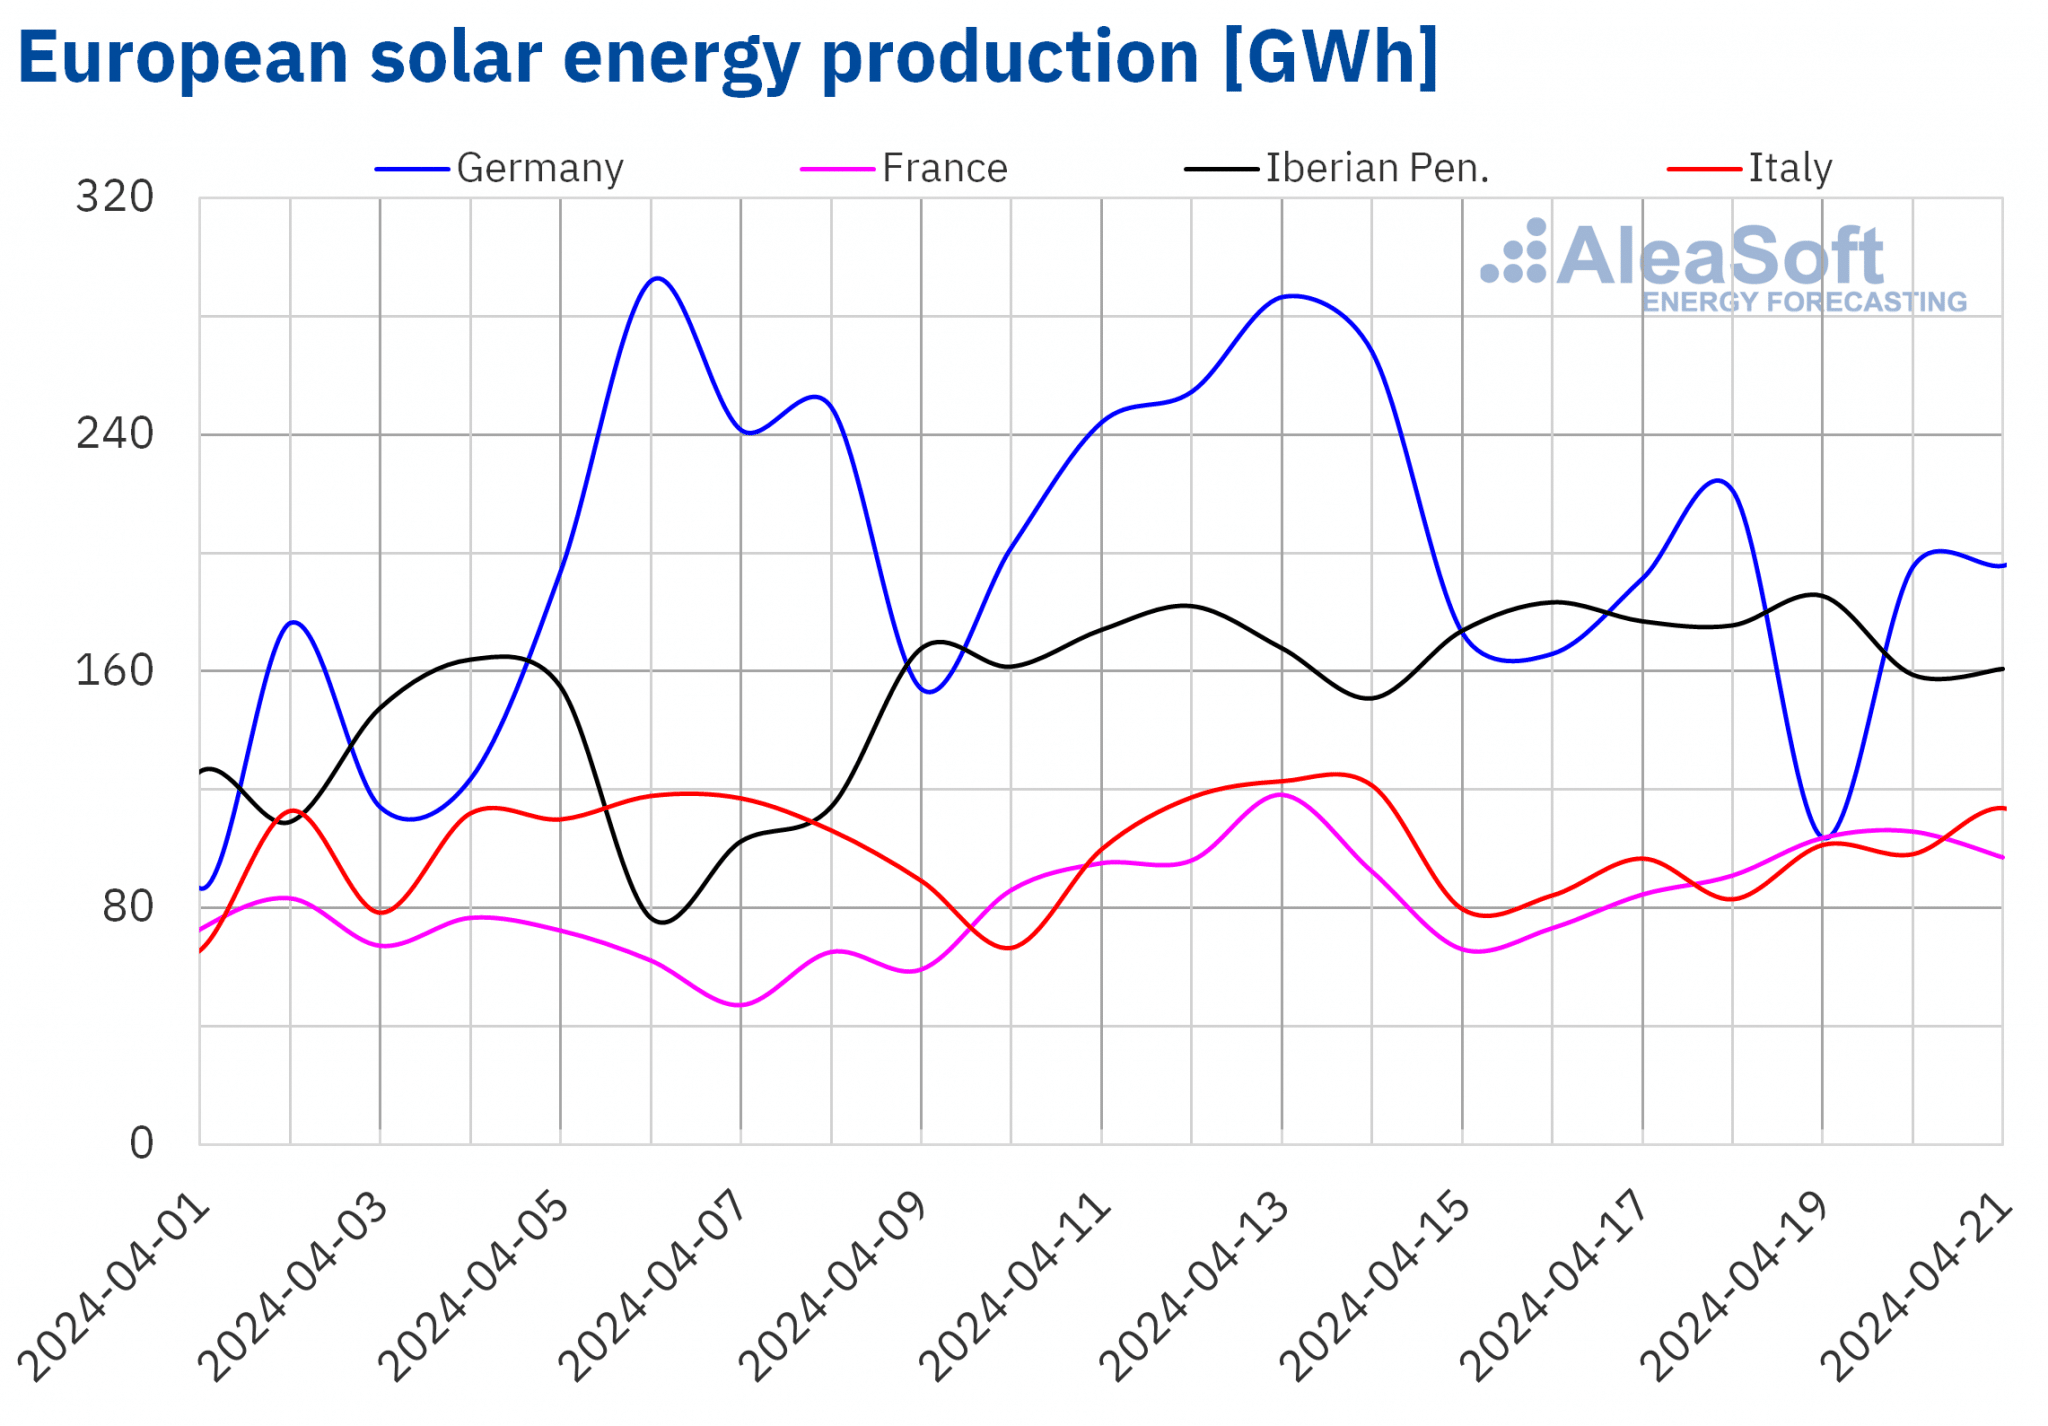
Kilde: Udarbejdet af AleaSoft Energy Forecasting ved hjælp af data fra ENTSO-E, RTE, REN, REE og TERNA.
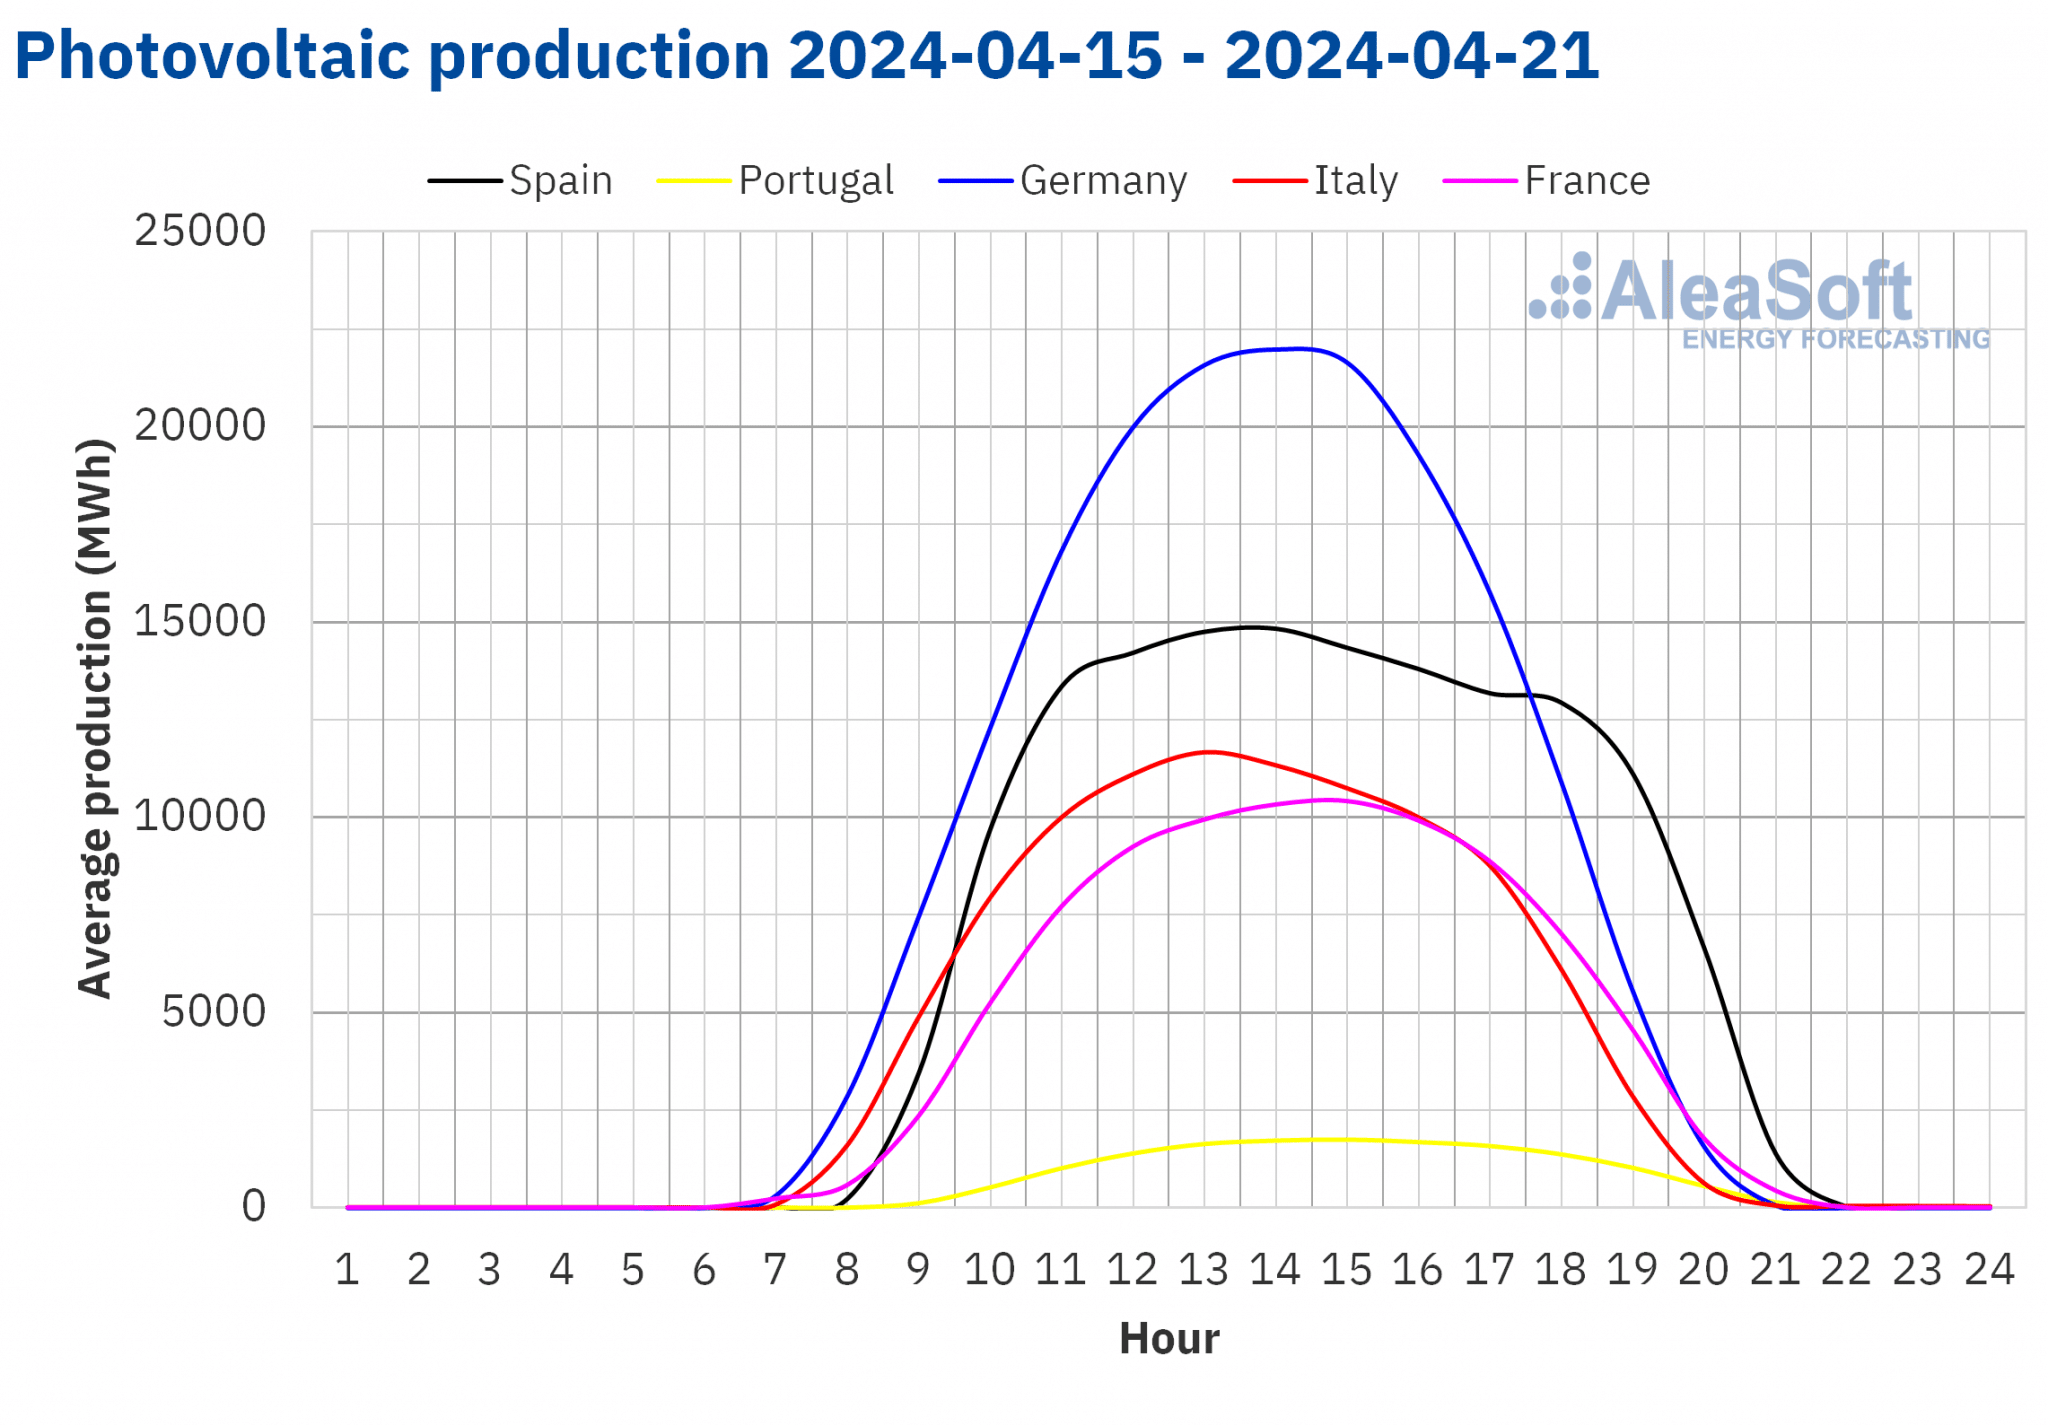
Kilde: Udarbejdet af AleaSoft Energy Forecasting ved hjælp af data fra ENTSO-E, RTE, REN, REE og TERNA.
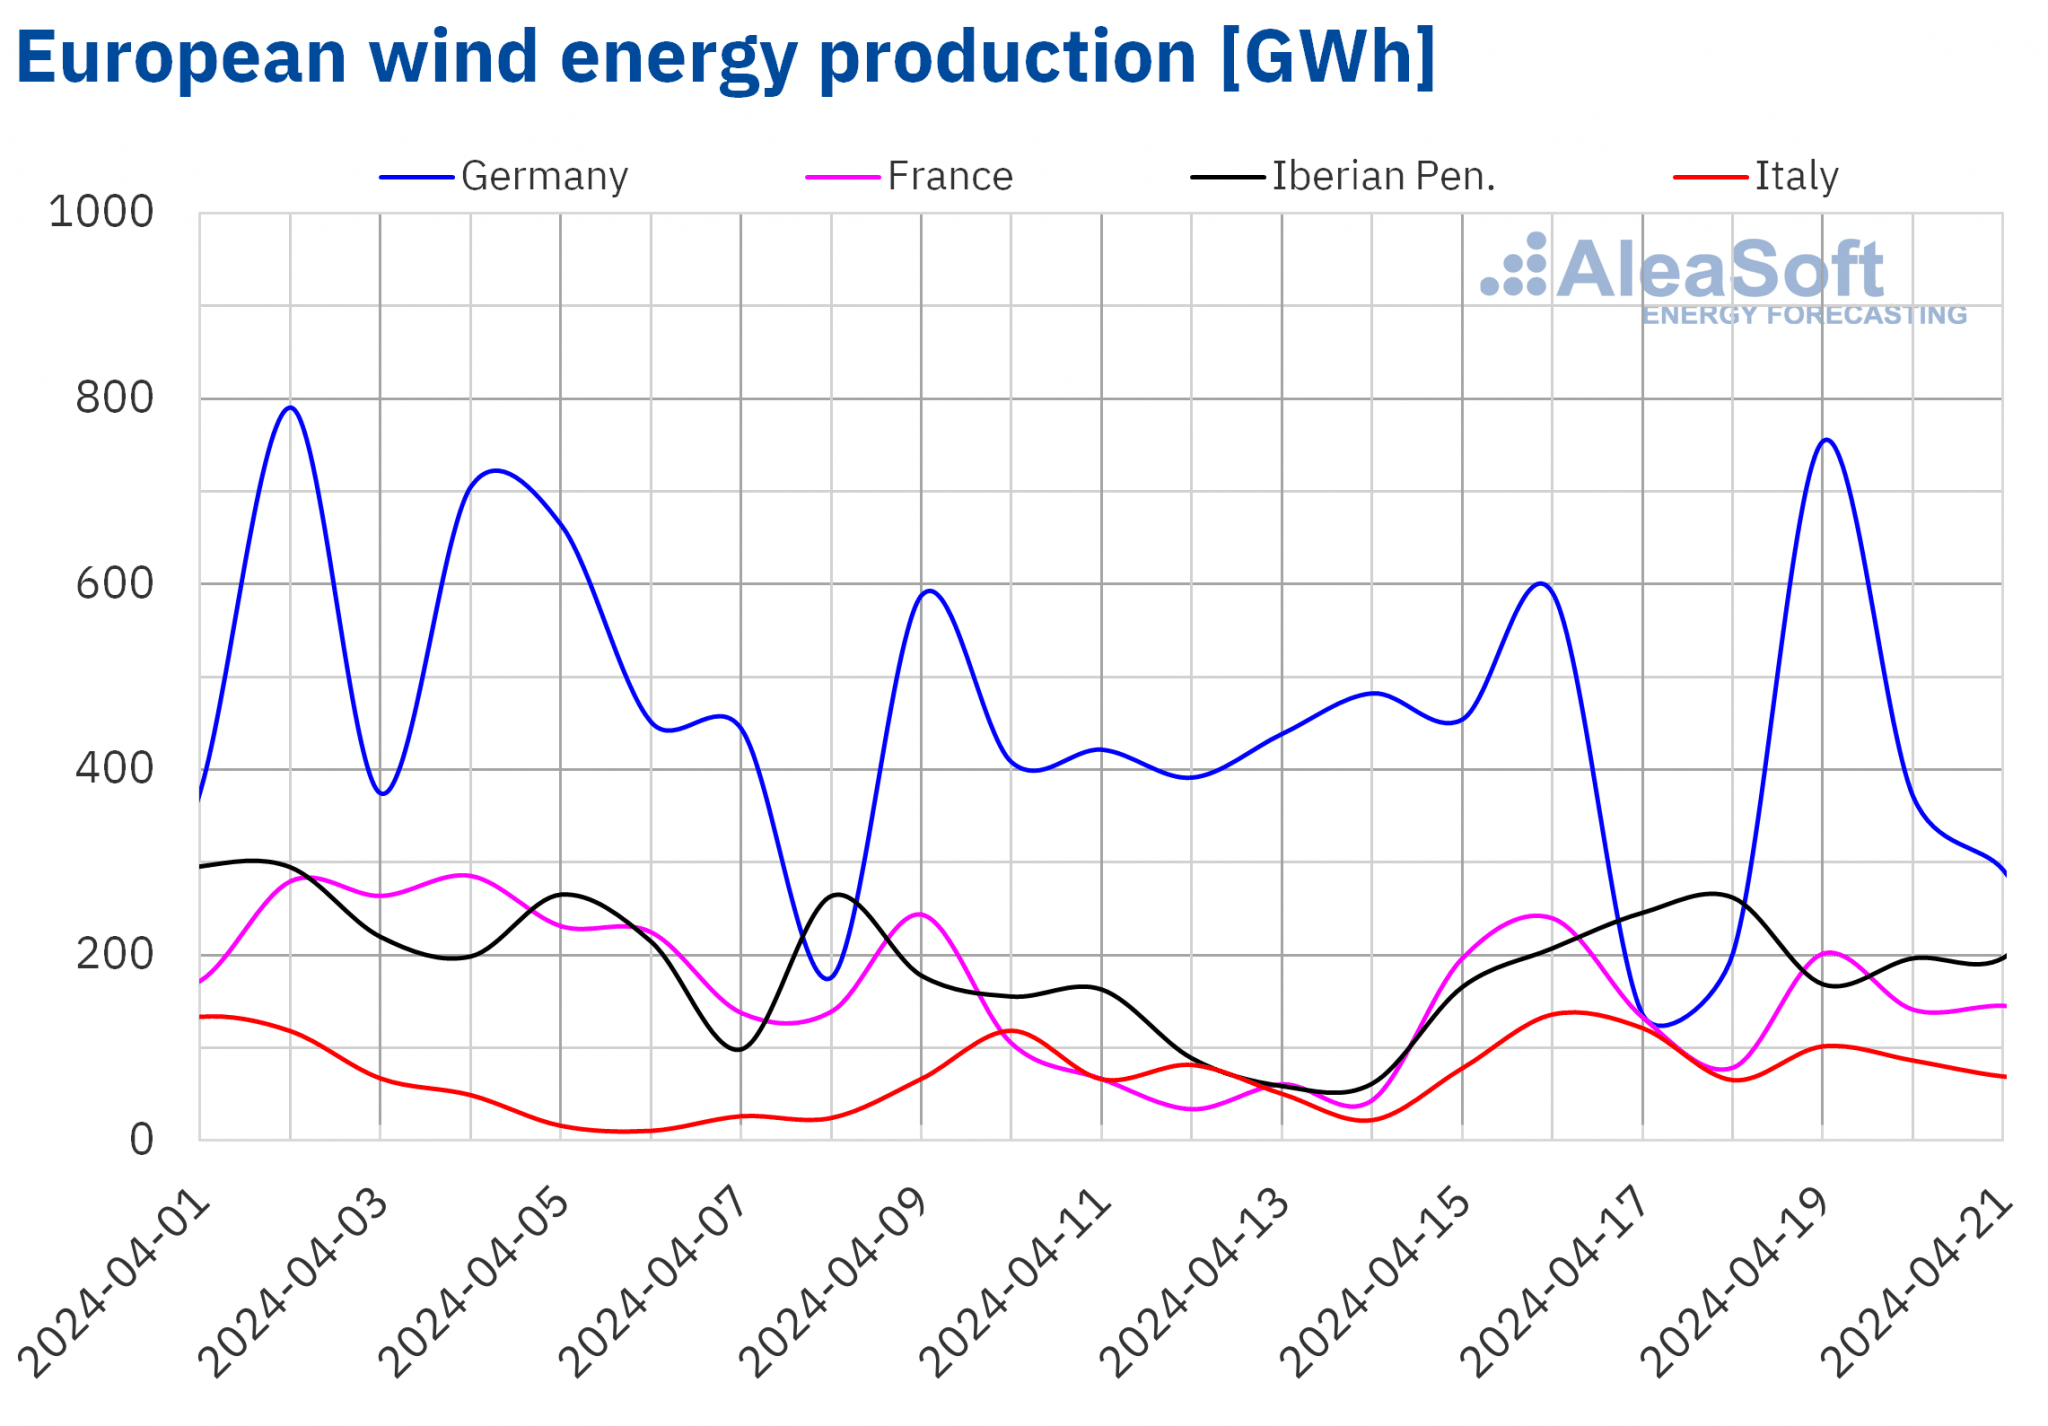
I den tredje uge af april,vindenergiproduktionsteget på de fleste større europæiske markeder i forhold til den foregående uge. Det franske marked havde den største stigning, som var 64%, efterfulgt af en stigning på 60% på det spanske marked. Det italienske marked registrerede stigninger for anden uge i træk, i dette tilfælde med 53 %. Det portugisiske marked registrerede den mindste stigning med en stigning på 3,7%. På den anden side fortsatte det tyske marked sin nedadgående tendens for anden uge i træk med et fald for ugen som helhed på 3,6 %.
IfølgeAleaSoft Energi Prognoser's prognoser for vindenergiproduktion for den sidste uge af april vil produktionen ved hjælp af denne teknologi stige på markederne på Den Iberiske Halvø, mens den for markederne i Tyskland, Frankrig og Italien vil være lavere end i den foregående uge.
Kilde: Udarbejdet af AleaSoft Energy Forecasting ved hjælp af data fra ENTSO-E, RTE, REN, REE og TERNA.
Efterspørgsel efter elektricitet
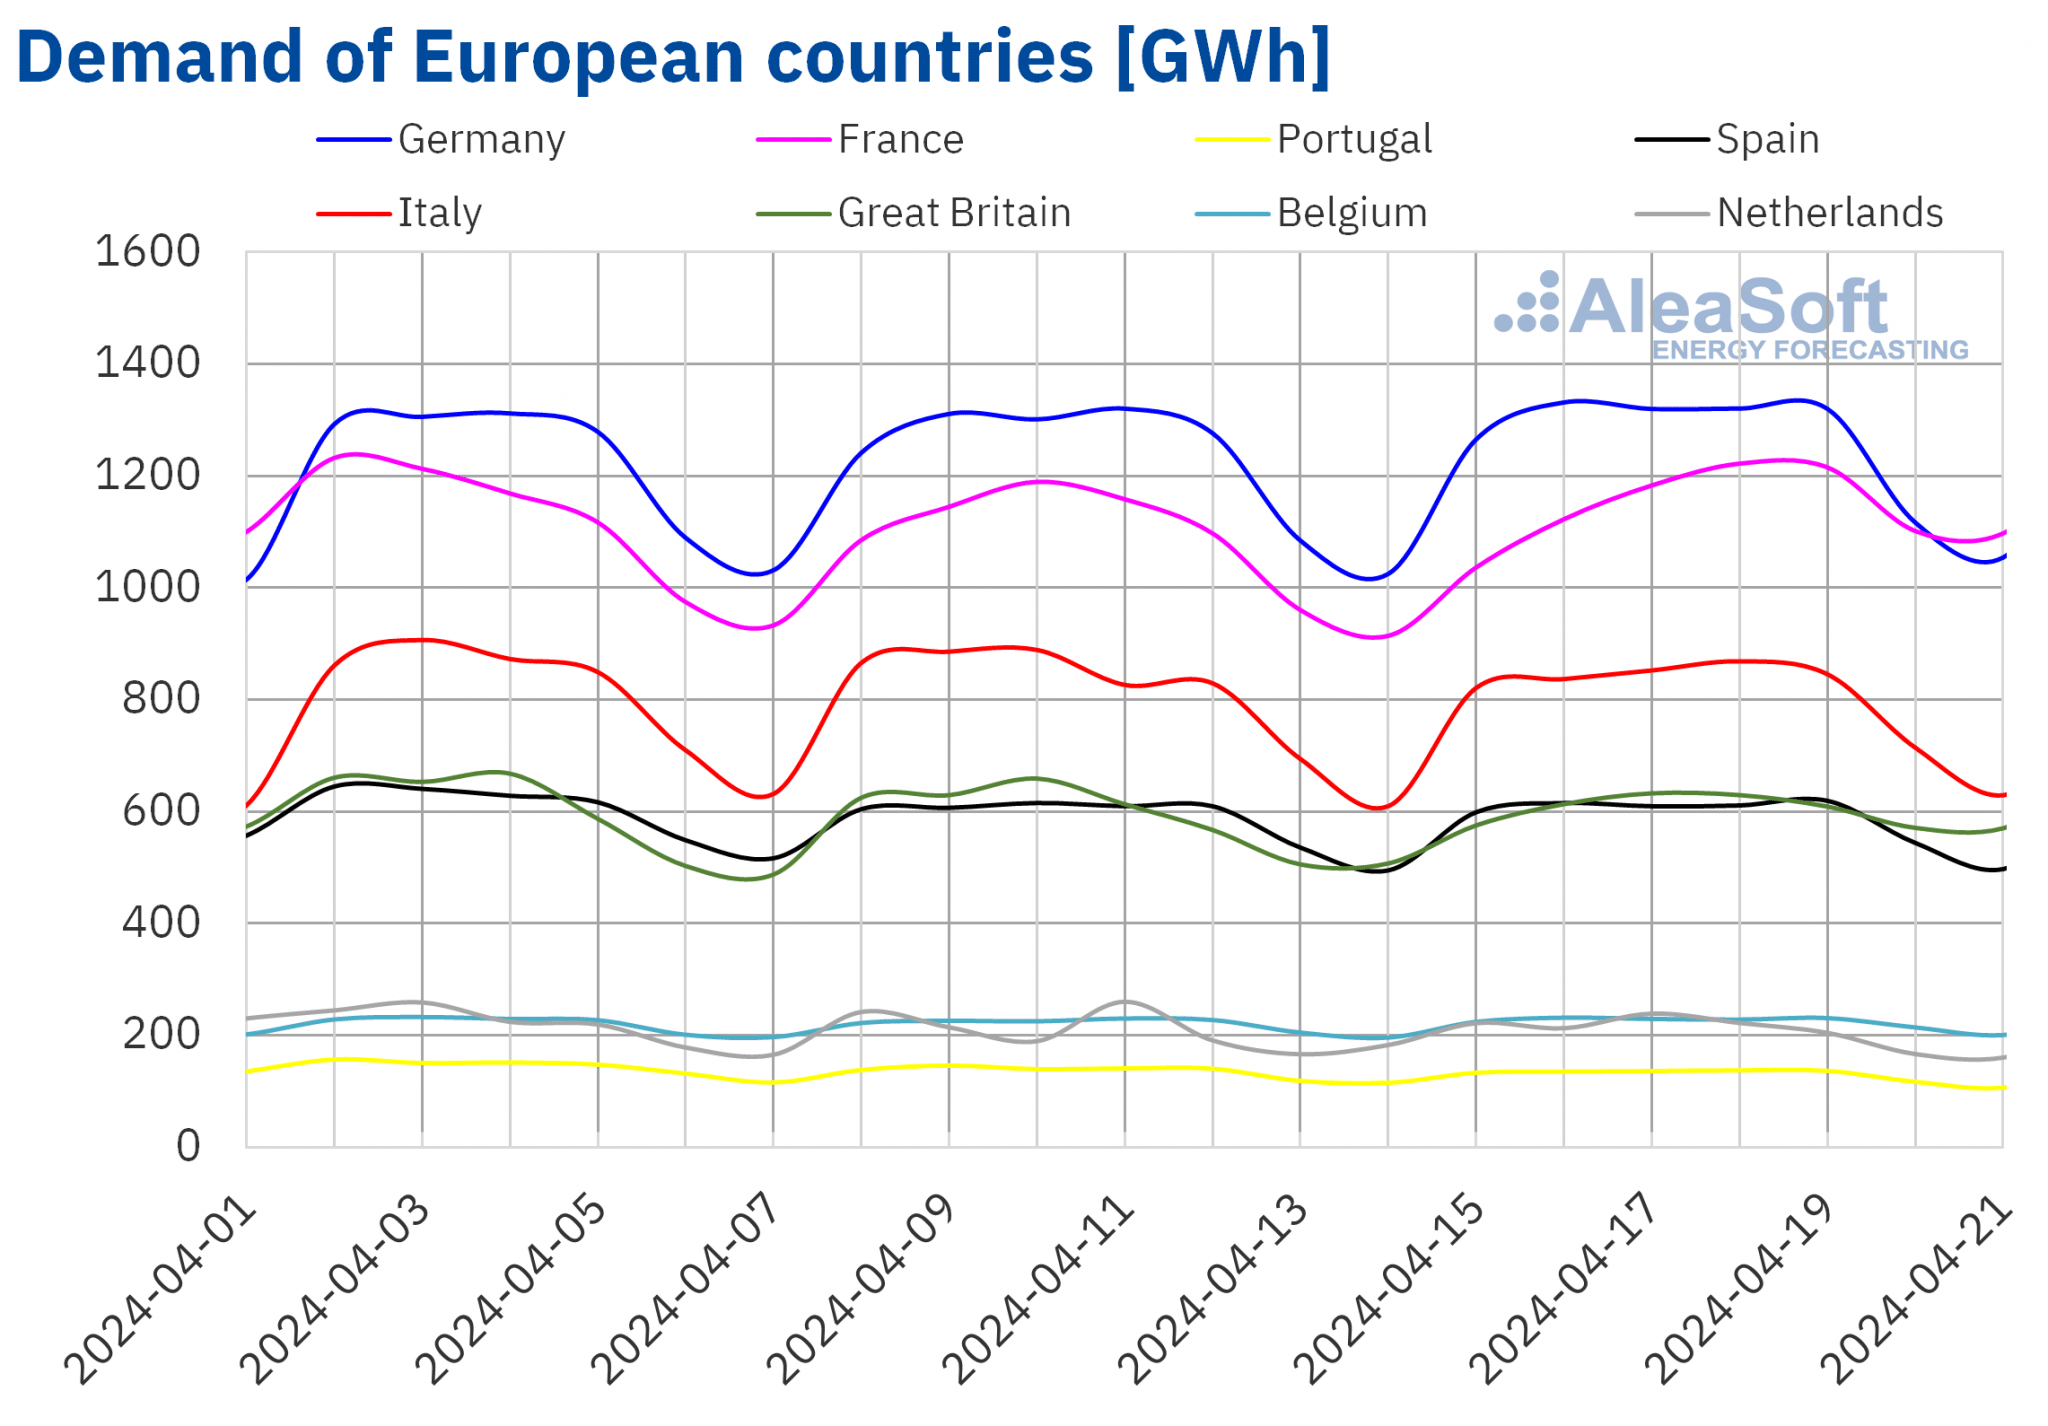
I den tredje uge af april,efterspørgsel efter elektricitetsteget på de fleste større europæiske elmarkeder sammenlignet med den foregående uge. Det franske marked havde den største stigning, 5,7%, efterfulgt af det britiske marked med en stigning på 2,3%. De tyske og belgiske markeder registrerede stigninger for anden uge i træk, denne gang på henholdsvis 2,0 % og 1,8 %. Det spanske marked var det marked med den mindste stigning i efterspørgslen, 0,5 %. På den anden side registrerede markederne i Holland, Portugal og Italien fald på henholdsvis 6,1 %, 3,9 % og 0,6 %. I Hollands tilfælde er det den femte uge i træk med fald i efterspørgslen, og i Portugal er det tredje uge.
I ugen den 15. aprilgennemsnitlige temperaturerfaldt på de fleste analyserede markeder, hvilket begunstigede en stigning i efterspørgslen på de fleste af dem. Faldet varierede fra 7,2 grader i Tyskland til 0,4 grader i Spanien. I Portugal var temperaturerne de samme som den foregående uge.
For den fjerde uge af april, iflgAleaSoft Energi Prognosers efterspørgselsprognoser vil den stige i Frankrig, Storbritannien, Belgien, Spanien og Holland, mens den vil falde i Portugal, Italien og Tyskland.
Kilde: Udarbejdet af AleaSoft Energy Forecasting ved hjælp af data fra ENTSO-E, RTE, REN, REE, TERNA, National Grid og ELIA.
europæiske elmarkeder
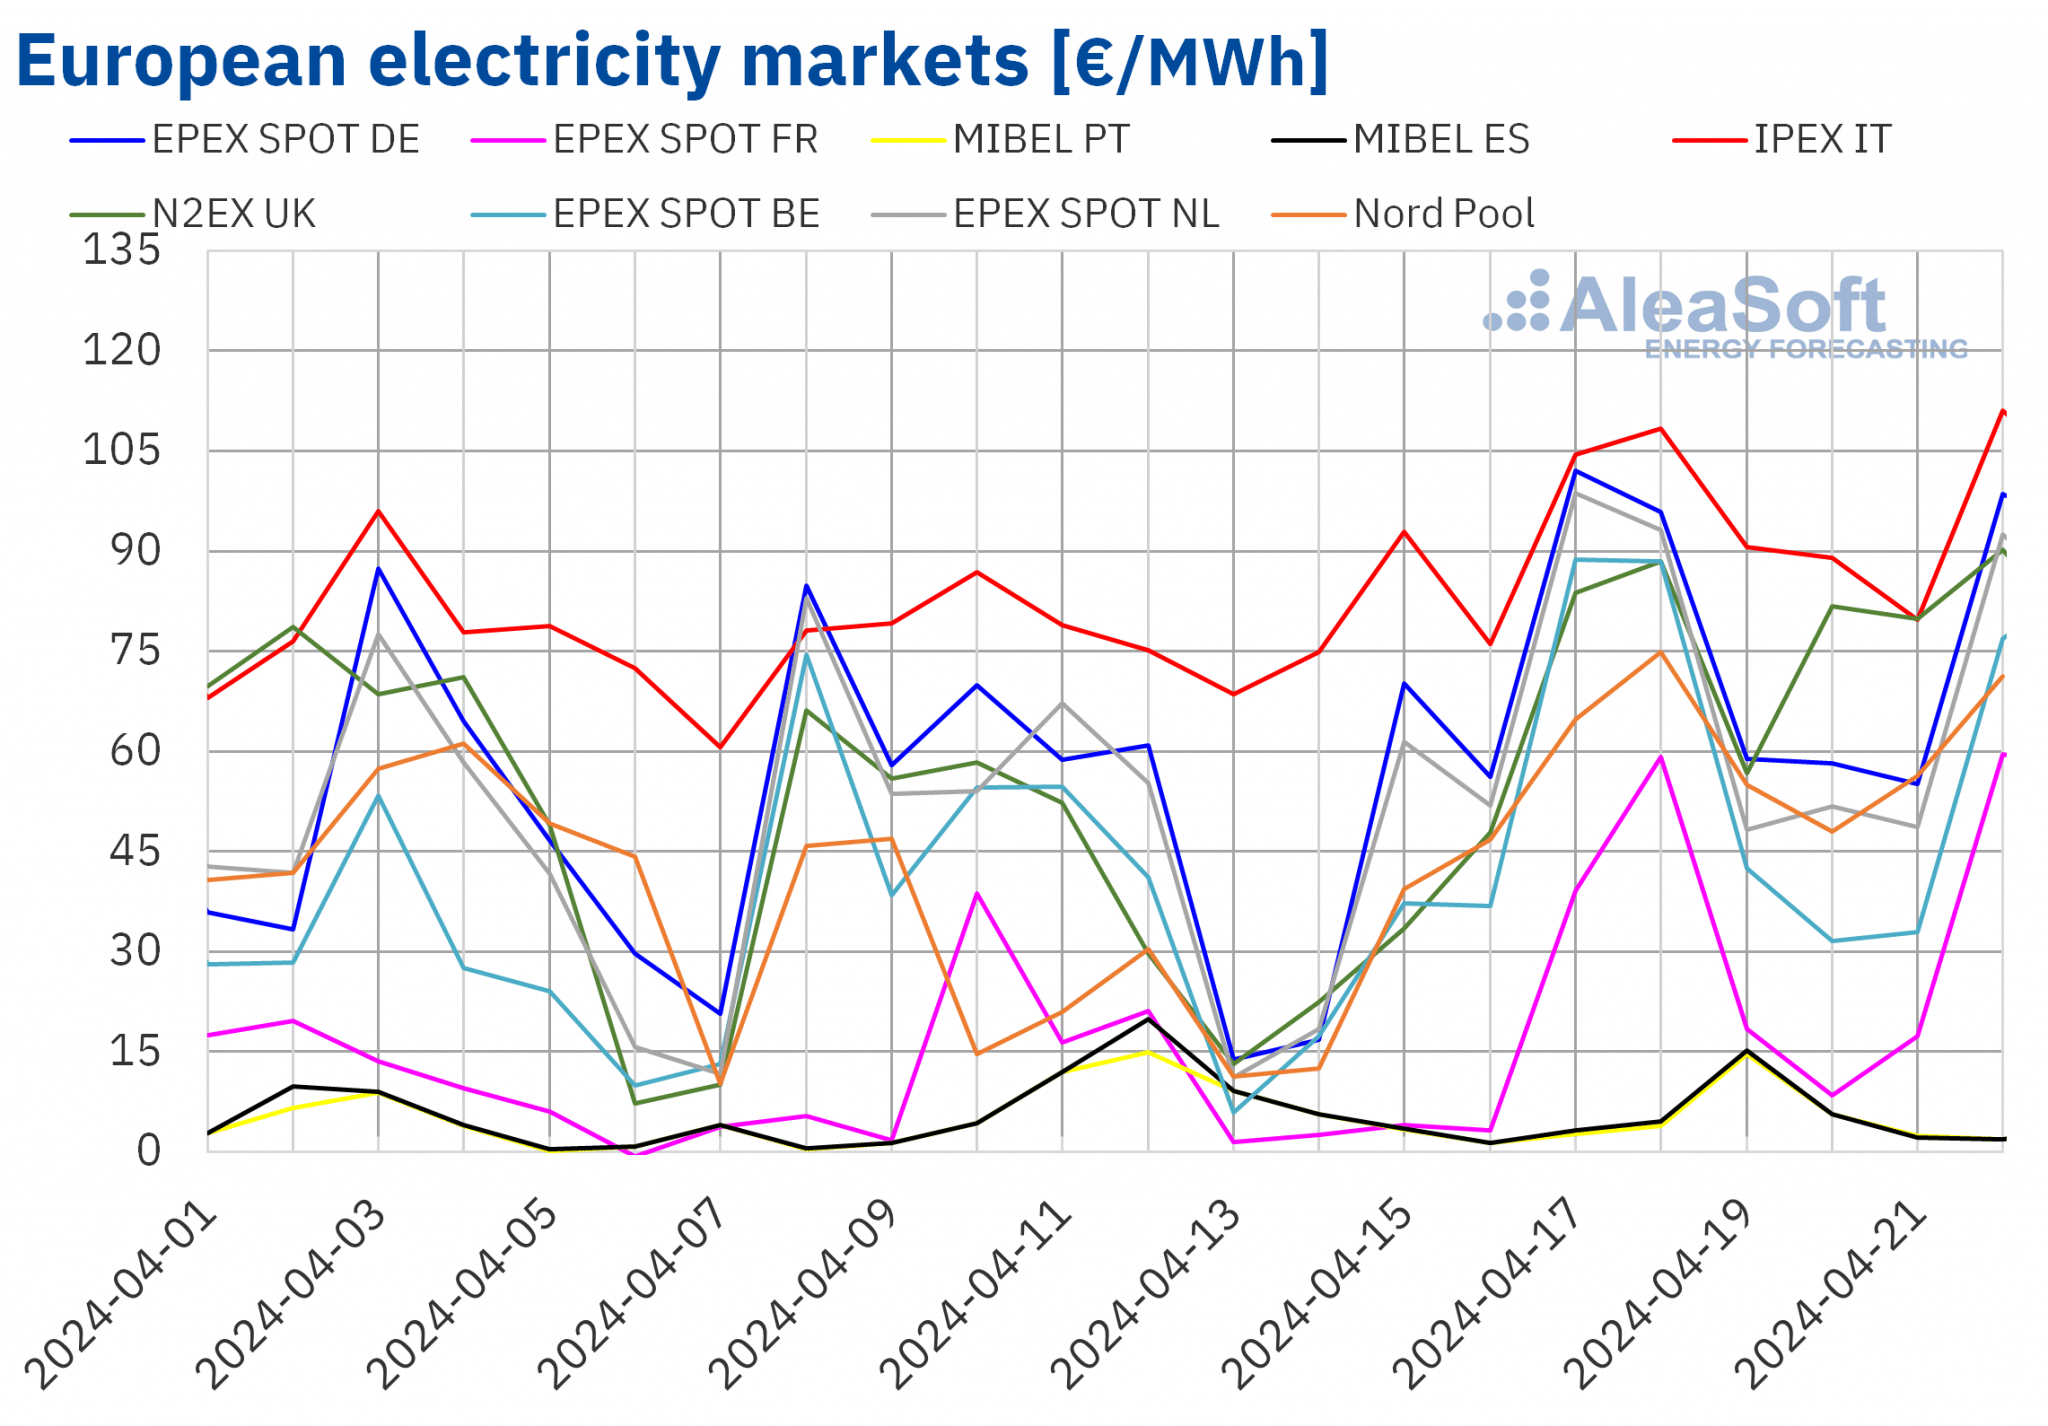
I den tredje uge af april steg priserne på de fleste større europæiske elmarkeder i forhold til ugen før. Undtagelsen varMIBEL markedaf Portugal og Spanien med fald på henholdsvis 29 % og 33 %. DetNord Pool markedaf de nordiske lande nåede den største procentvise prisstigning, 111 %. I modsætning hertilIPEX-markedeti Italien registrerede den mindste procentvise stigning, 18 %. I de øvrige analyserede markeder klAleaSoft Energi Prognoser, steg priserne mellem 25 % iEPEX SPOT markedi Belgien og 72 % på EPEX SPOT-markedet i Frankrig.
I den tredje uge af april oversteg de ugentlige gennemsnit 50 €/MWh på de fleste analyserede europæiske elmarkeder. Undtagelserne var det portugisiske, spanske og franske marked med gennemsnit på henholdsvis €4,85/MWh, €5,09/MWh og €21,38/MWh. Med disse ugentlige gennemsnit har MIBEL-markedet allerede registreret elleve på hinanden følgende uger med de laveste priser på de analyserede markeder. På den anden side registrerede det tyske og italienske marked de højeste ugentlige gennemsnit, henholdsvis €70,93/MWh og €91,59/MWh. På resten af de analyserede markeder varierede priserne fra 51,20 €/MWh på det belgiske marked til 67,44 €/MWh på det belgiske markedN2EX markedaf Det Forenede Kongerige.
Med hensyn til timepriser, på trods af stigningen i de ugentlige gennemsnitspriser, registrerede næsten alle analyserede europæiske markeder negative priser i den tredje uge af april. Undtagelserne var det italienske og nordiske marked. Det belgiske marked nåede den laveste timepris, ‑€35.00/MWh, søndag den 21. april fra kl. 11:00 til 12:00. Til gengæld har det portugisiske og spanske marked fra mandag den 15. april til søndag den 22. april registreret henholdsvis 33 og 34 timer med negative priser.
I løbet af ugen den 15. april er stigningen i den gennemsnitlige pris på gas og CO2emissionskvoter samt stigningen i efterspørgslen på de fleste analyserede markeder havde en opadgående indflydelse på det europæiske elmarkedspriser. For det tyske marked faldt produktionen af vind- og solenergi desuden. I modsætning hertil steg produktionen ved hjælp af disse teknologier på Den Iberiske Halvø og Frankrig. Dette bidrog til, at disse markeder registrerede de laveste ugentlige gennemsnit.
AleaSoft Energy Forecasting's prisprognoser indikerer, at priserne også kan stige på de analyserede europæiske elmarkeder i den fjerde uge af april, påvirket af øget efterspørgsel på de fleste markeder. Derudover kan vindenergiproduktionen falde betydeligt på markeder som Frankrig og Tyskland.
Kilde: Udarbejdet af AleaSoft Energy Forecasting ved hjælp af data fra OMIE, EPEX SPOT, Nord Pool og GME.
Brent, brændstoffer og CO2
Afregningspriser påBrent oliefutures for front-måneden iICE markedfaldet gennem det meste af den tredje uge af april. Mandag den 15. april nåede disse futures deres ugentlige maksimale afregningspris, $90.10/tønde. Denne pris var allerede 0,3 % lavere end forrige mandag. Faldene fortsatte indtil torsdag den 18. april. Den dag registrerede futures deres ugentlige minimum afregningspris, $87,11/tønde. Ifølge data analyseret klAleaSoft Energi Prognoser, denne pris var 2,9 % lavere end den foregående torsdag og den laveste siden slutningen af marts. Fredag den 19. april steg priserne en smule til $87,29/tønde. Denne afregningspris var stadig 3,5 % lavere end fredagen før.
I begyndelsen af den tredje uge af april bidrog øget spænding i Mellemøsten til, at Brent-oliefutures afregningspriser oversteg $90/tønde. Imidlertid førte konfliktens udvikling til lavere priser. Derudover steg de amerikanske råoliereserver, hvilket også havde en nedadgående indflydelse på priserne.
Som forTTF gasfutures på ICE-markedet for front-måneden, i den tredje uge af april, forblev afregningspriserne over €30/MWh. Den opadgående tendens fra den foregående uge fortsatte indtil tirsdag den 16. april. Den dag nåede disse futures deres ugentlige maksimale afregningspris, €33,14/MWh. Ifølge data analyseret klAleaSoft Energi Prognoser, denne pris var 21 % højere end den foregående tirsdag og den højeste siden første halvdel af januar. Fredag den 19. april nåede de deres ugentlige minimumsafregningspris, 30,76 €/MWh. På trods af at det er ugens laveste afregningspris, er dette prisniveau heller ikke set siden første halvdel af januar.
I den tredje uge af april fik udviklingen af konflikten i Mellemøsten og bekymringer over dens virkninger på udbuddet, at TTF-gasterminspriserne nåede de højeste værdier i de seneste måneder. Derudover resulterer øget efterspørgsel i Asien også i et fald i LNG-leverancerne til Europa.
Som forCO2emissionskvoterfutures iEEX-markedetfor referencekontrakten fra december 2024 oversteg afregningspriserne €70/t i de fleste sessioner i den tredje uge af april. Tirsdag den 16. april nåede disse futures deres ugentlige maksimale afregningspris, €73,62/t. Ifølge data analyseret klAleaSoft Energi Prognoser, denne pris var 15 % højere end den foregående tirsdag og den højeste siden første halvdel af januar. I modsætning hertil registrerede disse futures fredag den 19. april deres ugentlige minimumsafregningspris, €68,81/t. Denne pris var 3,8 % lavere end fredagen før.
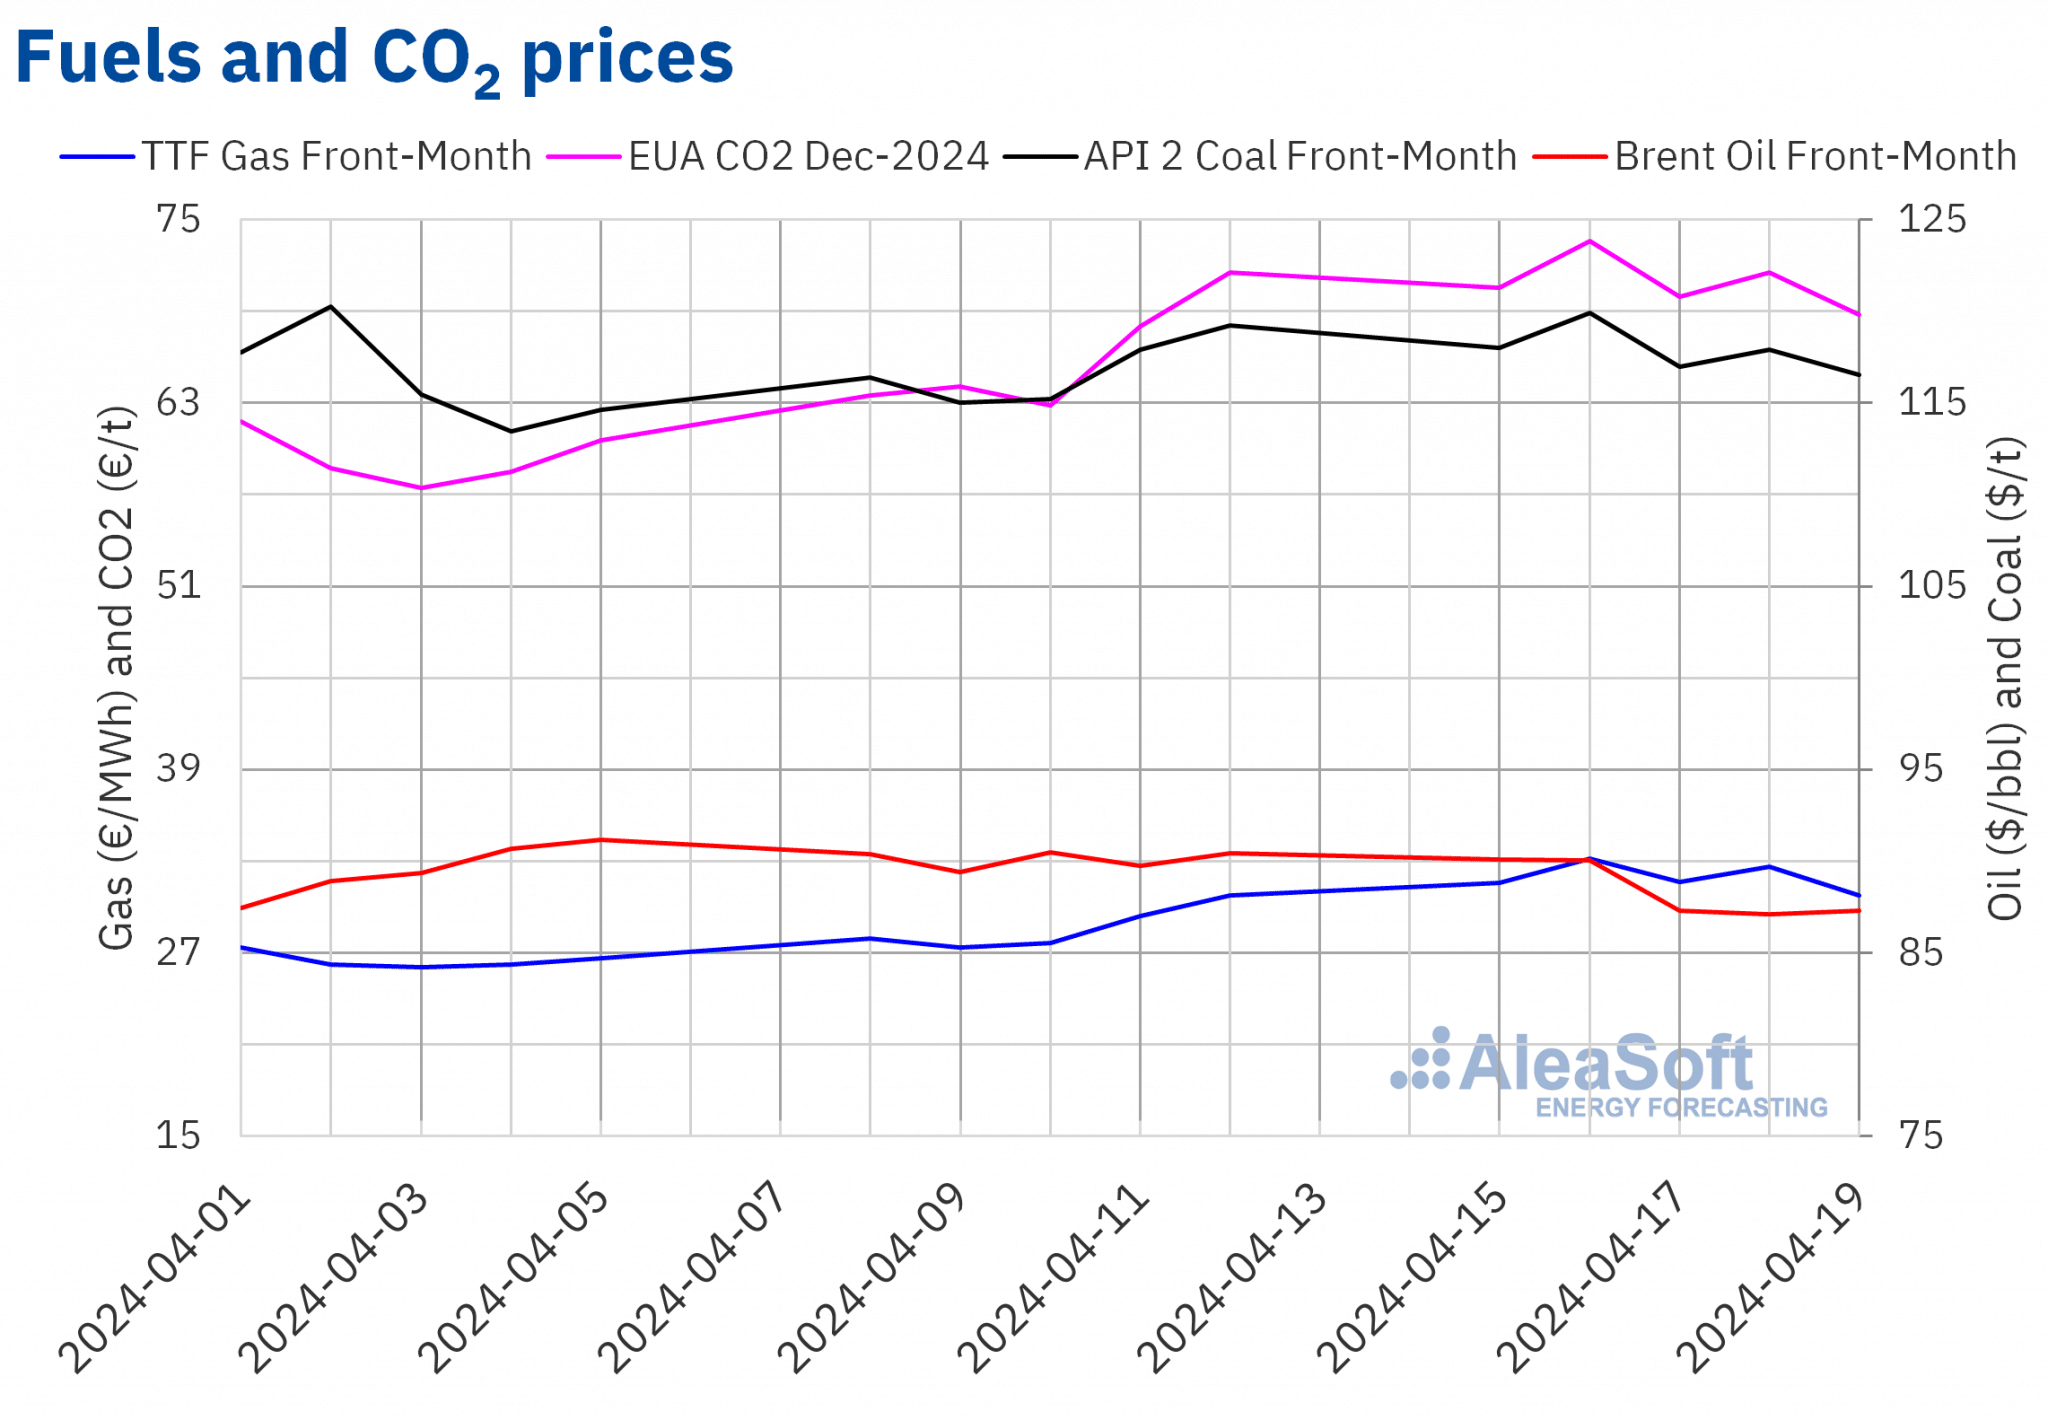
Kilde: Udarbejdet af AleaSoft Energy Forecasting ved hjælp af data fra ICE og EEX.
AleaSoft Energy Forecastings analyse af udsigterne for energimarkederne i Europa og energiomstillingen
Torsdag den 11. april den 43Rdwebinar i den månedlige webinar serie afAleaSoft Energi PrognoserogAleaGrøntog sted. Webinaret deltog for tredje gang af Raúl García Posada, direktør vedASEALEN, den spanske energilagringsforening. Dette webinar fokuserede på regulering, nuværende situation og udsigter for de kommende månederenergilagring. Den analyserede også udviklingen og perspektiverne for de europæiske energimarkeder.
AleaSoft Energi PrognoserogAleaGrønafholder det næste webinar i deres serie torsdag den 9. maj. Ved denne lejlighed vil webinaret analysere udviklingen og perspektiverne for de europæiske energimarkeder samt visionen om fremtiden for energisektoren. Luis Atienza Serna, der var minister for landbrug, fiskeri og fødevarer i den spanske regering mellem 1994 og 1996, vil deltage i analysetabellen i den spanske version af webinaret.