
Den sydøstasiatiske (SEA) region, karakteriseret ved hurtig økonomisk vækst, urbanisering og en spirende middelklasse, står over for en kompleks og kritisk udfordring: at sikre pålidelig, overkommelig og bæredygtig elektricitet til sine over 675 millioner mennesker. Regionens elsektor står ved en skillevej og kæmper med trilemmaet med energisikkerhed, omkostningskonkurrenceevne og nødvendigheden af dekarbonisering. Denne artikel undersøger den nuværende tilstand af elektricitetsforsyningen, dynamikken i energipriserne, solenergiens transformative rolle og de centrale tendenser, der former regionens energifremtid.
1. Forsyningslandskabet: mangfoldighed med en dominerende fossil afhængighed
Sydøstasiens elproduktionsmix er fortsat stærkt afhængig af fossile brændstoffer, som tegner sig for cirka 75-80% af den samlede produktion. Sammensætningen varierer dog betydeligt mellem landene:

Kul: Stadig den dominerende arbejdshest, især i Indonesien, Vietnam og Filippinerne. Dens relative overkommelighed og opfattede pålidelighed gør den til et foretrukket valg for basisbelastning-. Nye kulanlægsrørledninger er imidlertid faldet kraftigt på grund af stigende internationale finansieringsrestriktioner, miljøpres og faldende omkostninger til vedvarende energi.
Olie: I den sydøstasiatiske sammenhæng spiller olie en vigtig nicherolle i elproduktion. Lande som Indonesien og Filippinerne, med store øhaver, er stærkt afhængige af-oliefyrede kraftværker (ofte diesel eller brændselsolie) til at elektrificere tusindvis af fjerntliggende øer, som er uden for rækkevidde af de vigtigste nationale net.
Naturgas: Spiller en afgørende rolle som et renere-brændende overgangsbrændstof, især i Malaysia, Thailand, Singapore og Myanmar. Det giver fleksibilitet til at supplere intermitterende vedvarende energikilder. Indenlandske forsyningsbegrænsninger (f.eks. faldende felter i Thailand og Myanmar) fører imidlertid til øget afhængighed af import af flydende naturgas (LNG), hvilket udsætter lande for ustabile globale gaspriser.
Vedvarende energi (sol, vind, biomasse, geotermisk): Væksten accelererer, men fra en lav base. Vietnam har vist sig som en regional sol- og vindmester efter succesfulde foder-i-takstordninger. Filippinerne er førende inden for geotermisk energi, mens Indonesien og Thailand udvider solenergi og biomasse. Grid-integration og regulatoriske hindringer er fortsat vigtige udfordringer.
2. Det strategiske imperativ: Frigørelse af Solar Advantage
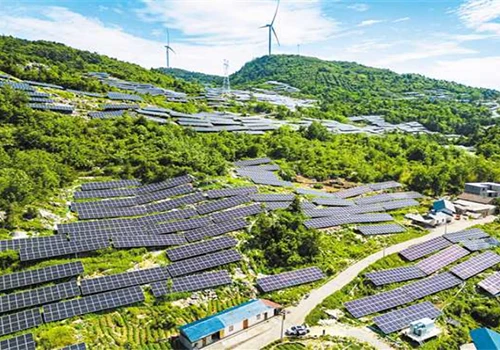
Midt i denne overgang skiller solcelleenergi (PV) sig ud som en hjørnestensløsning for Sydøstasien, der tilbyder en lang række strategiske fordele:

Rigelig ressource: Regionen nyder høj solbestråling, hvor de fleste områder modtager 4-6 kWh/m²/dag, hvilket gør den til en af verdens mest velegnede regioner til solenergiproduktion.
Hurtigt fald i omkostningerne og økonomisk konkurrenceevne: De udjævnede energiomkostninger (LCOE) for solenergi i brugs-skala er styrtdykket og er blevet den billigste kilde til ny elproduktion i mange dele af SEA, der udkonkurrerer nye kul- og gas-fyrede værker. Dette reducerer de langsigtede-produktionsomkostninger og eksponeringen for prisvolatilitet på fossile brændstoffer.
Modularitet og implementeringshastighed: Solprojekter, især distribuerede tagsystemer, kan planlægges og bygges hurtigt (ofte på måneder), hvilket giver en hurtig reaktion på presserende strømmangel. Deres modulære karakter giver mulighed for skalerbar installation fra boligkilowatt til utility-gigawatt.
Energisikkerhed og diversificering: Ved at udnytte en indenlandsk, uudtømmelig ressource reducerer solenergi afhængigheden af importerede brændstoffer (kul, LNG), øger den nationale energisikkerhed og isolerer økonomier fra globale markedschok.
Netstøtte og elektrificering af landdistrikter: Distribueret solenergi kan afhjælpe stress på transmissionsnet og reducere tab. For fjerntliggende og øsamfund tilbyder solcellesystemer uden-net eller mini-net en omkostningseffektiv og hurtig vej til elektrificering, der understøtter inklusiv udvikling.
Lavt miljøfodaftryk og klimatilpasning: Solenergiproduktion producerer ingen luftforurening eller drivhusgasemissioner under drift, hvilket direkte understøtter nationale klimaforpligtelser (NDC'er) og forbedrer lokal luftkvalitet og folkesundhed.
3. Prisen: Subsidier, markeder og volatilitet
Energipriserne i Sydøstasien er et kludetæppe af regulerede tariffer, subsidier og begyndende engrosmarkeder, der i høj grad påvirker overkommelighed og investeringer.
Regulerede tariffer og subsidier: Mange regeringer bevarer kontrollen over slutbrugernes elektricitetspriser for at beskytte forbrugere og industrier mod høje omkostninger. Lande som Indonesien, Malaysia og Vietnam har historisk givet betydelige subsidier til fossile brændstoffer. Selvom dette sikrer overkommelighed på kort sigt, dræner det finansbudgetter, modvirker energieffektivitet, forvrænger markedssignaler og bremser indførelsen af vedvarende energi.
Eksponering for globale råvaremarkeder: For lande, der er afhængige af importeret kul (Filippinerne) eller LNG (Thailand, Singapore), er elproduktionsomkostninger direkte forbundet med globale råvareprisudsving. Den globale energikrise i 2021-2022, drevet af efterspørgsel efter-pandemi og geopolitiske begivenheder, førte til alvorlig økonomisk belastning for statsejede forsyningsselskaber, der blev tvunget til at sælge strøm under kostpris (f.eks. Vietnam Electricity, EVN).
Moving Towards Market-Baseret prissætning: Der er et langsomt, men tydeligt skift i retning af omkostningsreflekterende-prissætning og liberalisering. Singapore driver et fuldt liberaliseret engrosmarked. Filippinerne har et engroselektricitetspotmarked (WESM). Vietnam afprøver et konkurrencedygtigt generationsmarked, og Malaysia har implementeret en hybridmarkedsordning. Disse mekanismer har til formål at forbedre effektiviteten og tiltrække private investeringer, men kan føre til højere og mere volatile forbrugerpriser på kort sigt.
The Cost Competitiveness of Renewables: The Levelized Cost of Energy (LCOE) for forsynings-skala sol- og landvind er nu konkurrencedygtig med, eller ofte billigere end, ny-kul- og gasanlæg i det meste af SEA. Denne økonomiske virkelighed er en primær drivkraft for nye kapacitetsforøgelser. Systemintegrationsomkostninger (netopgraderinger, lagring, fleksibilitet) er dog endnu ikke fuldt ud afspejlet i markedsdesign.
4.Country Snapshots: Supply Mix og Price Dynamics
Følgende tabel giver et sammenlignende overblik over centrale aspekter af elsektoren i de sydøstasiatiske lande:
Tabel: Strømforsyning og energiprisoversigt over lande i Sydøstasien
|
Land |
Dominerende strømkilder (Ca.) |
Nøglepriskarakteristika og boligtakst |
Solar Industry Status & Driver |
|
Vietnam |
Kul (~45%), vandkraft (~30%), sol/vind (~15%) |
Reguleret, differentieret takst. ~8,5 US¢/kWh. Udsat for finansiel belastning på grund af global kulprisstigning. |
Regionsleder.Eksplosiv vækst fra 2019-2021 på grund af FIT. Overgår nu til konkurrencedygtige auktioner. Fokus på rooftop og storskala. |
|
Indonesien |
Kul (~62%), gas (~18%), vedvarende energi (hovedsageligt hydro/geo, ~12%) |
Stærkt subsidieret. Meget lav flad takst ~6-10 US¢/kWh. Reformen for at reducere subsidierne er politisk følsom. |
Ny gigant.Stort potentiale, men langsom optagelse. Nylig fokus på solcellemandater på tagter til industrier og offentlige bygninger og forsynings-solcelleparker i Java/Bali. |
|
Thailand |
Naturgas (~55%), kul (~20%), vedvarende energi (sol/hydro/biomasse, ~20%) |
Delvist reguleret med en automatisk tarifreguleringsmekanisme. ~10-11 US¢/kWh. |
Early adopter.Stærk arv inden for rooftop og utility solar via "Adder" og senere FIT-ordninger. Skifter nu mod virksomhedernes PPA'er og flydende solenergi. |
|
Filippinerne |
Kul (~57%), geotermisk/vedvarende energi (~22%), gas (~12%) |
Dereguleret produktion, reguleret distribution. Høje omkostninger ~15-19 US¢/kWh på grund af afhængighed af importeret kul. |
Marked med stort-potentiale.Konkurrencedygtige auktioner driver solvækst- i brugsskala. Stor interesse for sol+lager til ø-net. Høje detailpriser øger solenergiens konkurrenceevne. |
|
Malaysia |
Naturgas (~43%), Kul (~38%), Vandkraft (~17%) |
Reguleret via Incentive-Based Regulation (IBR)-ramme. ~7-9 US¢/kWh. |
Stadig vækst.Drevet af Large-Scale Solar (LSS) auktioner. Stærk vækst i det kommercielle og industrielle (C&I) segment via netenergimålingsordninger (NEM). |
|
Singapore |
Naturgas (~95%), solenergi (~3%) |
Fuldstændig liberaliseret marked. Detailkonkurrence. Tarif ~20-25 US¢/kWh (inkluderer netomkostninger, kulstofafgift). |
Teknologisk og finansielt knudepunkt.Begrænset jord driver innovation inden for flydende PV, vertikal PV og regional import af vedvarende energi via grænseoverskridende elledninger og internationale CO2-kreditter. |
5. Kritiske tendenser og fremtidige veje
Regionens energibane bliver omformet af flere indbyrdes forbundne tendenser:
The Just Energy Transition: Forpligtelsen til -nul-løfter (fra Singapore, Malaysia, Indonesien, Vietnam, Thailand) er drivkraften i politikken. Just Energy Transition Partnership (JETP) med Vietnam og Indonesien, der mobiliserer milliarder i offentlige og private midler, er et eksempel på internationale bestræbelser på at fremskynde kulfase-nedgang og udrulning af vedvarende energi, samtidig med at de sociale-økonomiske virkninger behandles.
Vækst i efterspørgsel og elektrificering: Efterspørgslen efter elektricitet forventes at vokse med omkring 5-6% årligt. Stigende elektrificering af transport (EV'er) og industri vil yderligere belaste eksisterende net og nødvendiggøre massive nye investeringer i produktion, transmission og digitalisering til smart grid management.
Investering imperativt: ASEAN Center for Energi anslår, at regionen kræver over 1,2 billioner dollars i investeringer i elsektoren i 2040 for at opfylde efterspørgsel og overgangsmål. Mobilisering af privat kapital, forbedring af bankerbare projektpipelines og de-risikoinvesteringer er altafgørende.
Nye teknologier: Batterienergilagringssystemer (BESS) er ved at blive kritiske for nettets stabilitet for at integrere store andele af sol og vind. Grøn brint udforskes med henblik på langsigtet-dekarbonisering af sektorer, der er svære-at-bekæmpe. Digitalisering, styring af-efterspørgselssiden og distribuerede energiressourcer vil omdefinere netdriften.
Sydøstasiens elsektor gennemgår en dybtgående transformation. Solenergi er med sine overbevisende økonomiske og strategiske fordele klar til at blive en central søjle i denne nye energiarkitektur. Den æra, hvor man udelukkende er afhængig af billige, indenlandske fossile brændstoffer til forudsigelig vækst er ved at afslutte. Det fremtidige forsyningsmix vil være mere diversificeret, decentraliseret og vedvarende-tungt.